La investigación judicial sobre el patrimonio de Manuel Adorni podría cambiar de jurisdicción. El fiscal federal Gerardo Pollicita consideró que, hasta el momento, no existen elementos suficientes para sostener una acusación por enriquecimiento ilícito contra el exjefe de Gabinete y pidió que el expediente pase de los tribunales de Comodoro Py a la Justicia Nacional en lo Penal Económico.
Justicia
Adorni: el fiscal Pollicita consideró que no hay elementos para sostener que se enriqueció ilícitamente
El planteo apunta a que se analice si pudo haber existido una maniobra de evasión impositiva. De todos modos, el dictamen no significa que el exjefe de Gabinete haya sido sobreseído ni que la causa esté cerrada.
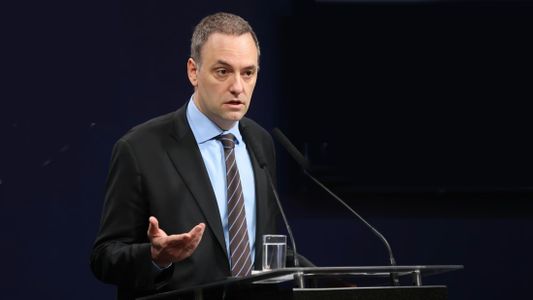
Manuel Adorni, exjefe de Gabinete (Foto: archivo).
El planteo apunta a que, en lugar de continuar bajo la hipótesis de un incremento patrimonial injustificado durante su desempeño en la función pública, se analice si pudo haber existido una maniobra de evasión impositiva.
En un dictamen publicado por Infobae y al que accedió la Agencia Noticias Argentinas, Pollicita sostuvo que las pruebas reunidas hasta ahora no permiten acreditar que Adorni haya aumentado ilegalmente su patrimonio mientras ocupó cargos en el Gobierno.
Los ahorros en Bitcoin que presentó la defensa de Adorni
Uno de los puntos centrales de la investigación estuvo relacionado con los fondos utilizados para afrontar distintos gastos y operaciones inmobiliarias, entre ellos la adquisición de una mansión en el barrio privado Indio Cuá y un departamento ubicado en Caballito.
Frente a las sospechas sobre el origen del dinero, la defensa del exfuncionario presentó un escrito en el que explicó que parte de esos recursos provenían de inversiones en Bitcoin realizadas entre 2014 y 2018.
Según la versión de Adorni, las operaciones de compra de criptomonedas se habían concretado personalmente y en efectivo, mediante encuentros presenciales con distintos vendedores.
La inversión inicial habría rondado los USD200.000, distribuidos en ocho billeteras digitales. Años después, cuando decidió vender esos activos, obtuvo un total de USD 591.544,61, de acuerdo con la explicación presentada ante la Justicia.
Qué determinó el fiscal sobre el patrimonio del exfuncionario
Pollicita analizó las direcciones de Bitcoin aportadas y reconstruyó la evolución patrimonial de Adorni desde que cumplió los 18 años. A partir de ese relevamiento, concluyó que no existen elementos probatorios suficientes para desmentir la explicación ofrecida por el exjefe de Gabinete sobre el origen de los fondos.
En ese contexto, el fiscal consideró que la investigación no cuenta con sustento para continuar bajo la figura de enriquecimiento ilícito y solicitó que intervenga el fuero Penal Económico, donde podría determinarse si hubo irregularidades de carácter tributario.
El dictamen de Pollicita no significa que Adorni haya sido sobreseído ni que la causa esté cerrada. La definición corresponde ahora al juez federal Ariel Lijo, quien deberá resolver si acepta el planteo del fiscal y declara la incompetencia de la Justicia Federal para seguir adelante con el expediente.
Si Lijo avala el pedido, la investigación será remitida a los tribunales en lo Penal Económico, que deberán evaluar si corresponde avanzar sobre una eventual evasión tributaria.
De esta manera, el expediente podría cambiar el eje de su investigación: dejar de centrarse en un supuesto enriquecimiento ilícito vinculado con la función pública y pasar a examinar el eventual cumplimiento de las obligaciones impositivas del exfuncionario.
Noticias más leídas
Un reconocido actor anunció la muerte de su hija de 23 meses y conmovió a todos con una carta desgarradora
Luis Zahera arrasa en Netflix con el estreno de la nueva temporada de su serie más vista
Netflix: Ricardo Darín brilla con esta película argentina que sigue más vigente que nunca
Prime Video estrena la segunda temporada de la exitosa serie mundial Off Campus
Horóscopo Chino: la drástica "dieta de efectivo" de este fin de semana del 6 al 8 de noviembre para frenar el gasto hormiga
Más sobre Política
Tribunal por Malvinas: qué especialistas encabezarán la ofensiva argentina contra el Reino Unido
Gonzalo Mórtola, el primer funcionario condenado del gobierno macrista, se reunió con Patricia Bullrich
Visita del papa León XIV: la ministra de Seguridad anunció un cambio de último momento en la agenda
Te puede interesar