Por qué el Gobierno quería modificar el tratamiento de los Cedear
En los fundamentos del proyecto, el Poder Ejecutivo cuestionó el régimen impositivo vigente para estos instrumentos. Según argumentó, la exención genera una diferencia de tratamiento entre quienes compran Cedear y quienes invierten directamente en activos del exterior.
El Gobierno sostuvo que esa situación abre “una fisura en el sistema”, porque permite que los inversores locales accedan a instrumentos vinculados con activos extranjeros sin pagar un impuesto que sí se aplicaría si los adquirieran de manera directa.
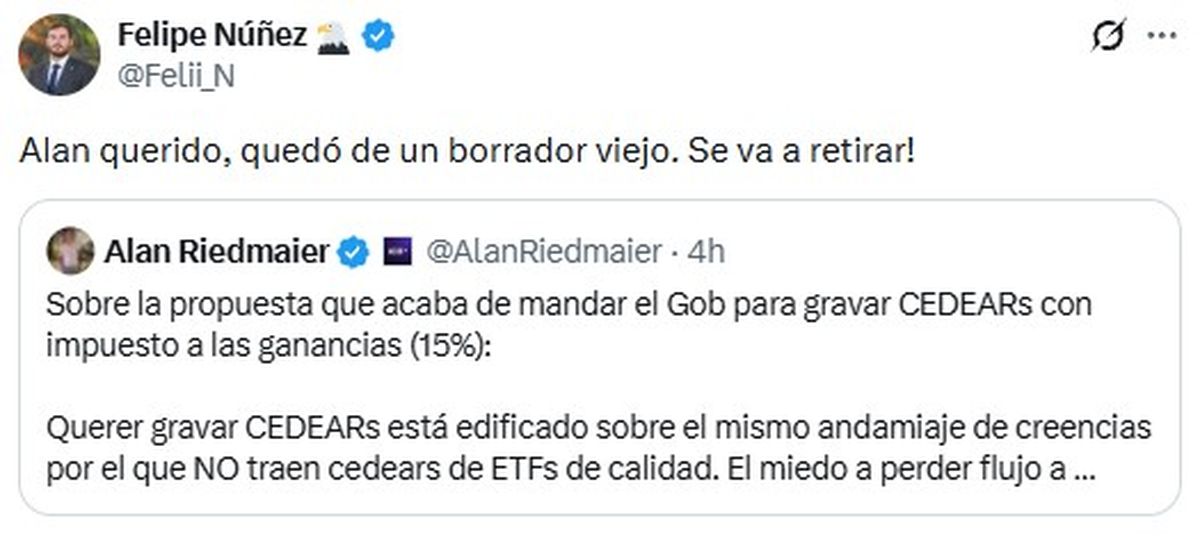
En ese sentido, el texto planteaba la necesidad de eliminar “incentivos que desvían el ahorro local hacia activos externos”. No obstante, tras el anuncio de Núñez, el artículo que proponía ese cambio será retirado de la iniciativa.
Nuevas reglas para el mercado de capitales
El proyecto también incluye una serie de modificaciones para actualizar el funcionamiento del sistema financiero. Entre sus objetivos, el Ejecutivo menciona la reducción de los costos de las operaciones, la ampliación del acceso al crédito y la adaptación de las normas a los desarrollos tecnológicos.
Uno de los ejes es la incorporación del principio de neutralidad tecnológica. La propuesta permitirá emitir y registrar títulos de crédito en formatos digitales, incluidos sistemas de registros distribuidos como los utilizados por la tecnología blockchain.
También contempla la tokenización de acciones, obligaciones negociables, cuotapartes de fondos comunes de inversión y certificados de fideicomisos. A su vez, establece que los activos virtuales quedarán bajo la supervisión de la Comisión Nacional de Valores (CNV).
Qué cambia para los plazos fijos y las garantías
La reforma también introduce modificaciones en los instrumentos de ahorro. Los certificados de depósitos a plazo fijo constituidos por 365 días o más podrán negociarse en mercados regulados por la CNV antes de su vencimiento. De esa manera, los titulares tendrán la posibilidad de recuperar el dinero mediante su venta sin necesidad de cancelar anticipadamente el depósito.
En cuanto a los pagarés y las letras de cambio, el proyecto habilita la incorporación de cláusulas de actualización vinculadas a distintos índices y la posibilidad de establecer pagos mediante bienes, como granos o minerales. Además, los cheques podrán negociarse a través de nuevos agentes autorizados por la CNV.
Otro capítulo está dedicado al régimen de garantías. La iniciativa amplía los bienes que podrán utilizarse para respaldar obligaciones e incorpora, entre otros, software, acciones, cuotas sociales, activos virtuales y créditos futuros.
También crea la figura de la prenda flotante, que permitirá constituir garantías sobre inventarios, cobranzas y flujos de fondos futuros. Para registrar esas operaciones, se propone implementar un Sistema Federal de Registro de Garantías, una red nacional bajo supervisión del Banco Central.
La prioridad entre los acreedores se determinará según la fecha y la hora exactas en que se inscriba cada garantía. Hasta que el nuevo sistema entre en funcionamiento, continuará vigente el mecanismo de registración actual.
El proyecto habilita la tokenización de distintos instrumentos financieros y establece que los activos virtuales quedarán bajo la supervisión de la CNV. (Foto: archivo)
Los cambios para las pymes y el sector inmobiliario
El proyecto incluye modificaciones en el régimen de financiamiento de las pequeñas y medianas empresas. En particular, amplía de 15 a 21 días corridos el plazo para que la Factura de Crédito Electrónica MiPyME quede aceptada de manera automática.
Además, incorpora la posibilidad de negociar electrónicamente cheques, pagarés y warrants. El Banco Central pasaría a ser la autoridad de aplicación tanto para las Sociedades de Garantía Recíproca como para el régimen de factura de crédito electrónica.
En el ámbito inmobiliario, la iniciativa propone cambiar el momento en que se tributa el Impuesto a las Ganancias cuando se aporta un terreno a un fideicomiso destinado a un desarrollo. En lugar de pagar el tributo al realizar el aporte, como sucede bajo el esquema actual, el propietario podría hacerlo cuando reciba la contraprestación correspondiente.
Por último, el texto contempla la derogación de distintas normas, entre ellas la ley de Prenda Agraria, la ley de Sociedades Emisoras y el decreto de 1943 que regulaba a las sociedades de capitalización y ahorro.