San Juan concretó su regreso al mercado internacional de deuda después de 27 años con una emisión de U$S 600 millones, en una operación que despertó una demanda de U$S 1.037 millones. La colocación se realizó en un escenario financiero complejo y estuvo respaldada por los resultados fiscales de la provincia y las perspectivas vinculadas al desarrollo de la minería.
FINANCIAMIENTO EXTERNO
San Juan logró colocar 600 millones de dólares en el mercado internacional
La provincia recibió ofertas por U$S 1.037 millones y concretó una emisión a nueve años. Los fondos serán destinados a infraestructura y proyectos productivos.
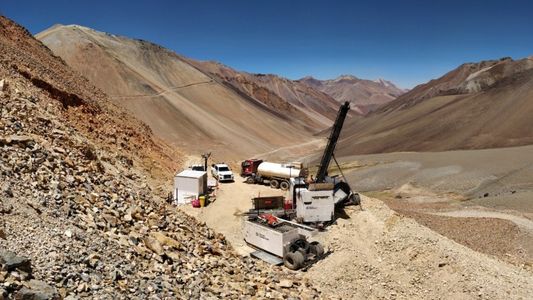
La provincia recibió ofertas por U$S 1.037 millones y concretó una emisión a nueve años. Los fondos serán destinados a infraestructura y proyectos productivos. (Foto: Gobierno de San Juan)
La operación contó con la participación de 67 fondos e inversores y registró una demanda local por U$S 360 millones. El bono tendrá un plazo de nueve años y se regirá por la legislación de Nueva York.
Los títulos fueron colocados con una tasa de cupón del 9,55% y los recursos obtenidos serán destinados a obras de infraestructura y proyectos de inversión pública, con especial vinculación con el desarrollo productivo y minero de la provincia.
El regreso de San Juan al financiamiento externo
La emisión marcó el retorno de San Juan a los mercados internacionales luego de 27 años. La última colocación externa de la provincia había sido realizada en 1999.
El regreso se produjo en un contexto de elevada volatilidad financiera. El rendimiento del bono del Tesoro de Estados Unidos a 10 años se ubicó en el 5,15%, mientras que el riesgo país argentino alcanzó los 567 puntos básicos.
A partir de esos valores, el costo implícito de financiamiento para la Argentina se ubicaba en torno al 10,82%. En ese escenario, la tasa obtenida por San Juan quedó por debajo de ese nivel.
La demanda superior a los U$S 1.000 millones reflejó el interés de los inversores por la colocación, en particular por las perspectivas asociadas a la actividad minera y al desarrollo de nuevos proyectos productivos en la provincia.
El respaldo de las cuentas públicas
Los resultados fiscales de San Juan fueron otro de los elementos que acompañaron la operación. Durante el segundo trimestre de 2026, la provincia registró un superávit primario equivalente al 0,9% de sus ingresos totales y un resultado financiero positivo del 0,3%.
Estos indicadores forman parte de los fundamentos fiscales que respaldaron el regreso de San Juan al financiamiento internacional, junto con las expectativas de crecimiento vinculadas a la minería.
Los U$S 600 millones obtenidos serán destinados a infraestructura, obras públicas y proyectos productivos, con el objetivo de acompañar el desarrollo económico de la provincia.
El impacto sobre las reservas
La operación también tendrá un efecto sobre el mercado cambiario argentino una vez que los dólares sean liquidados.
El ingreso de las divisas aumentará la oferta disponible y podría darle mayor margen al Banco Central de la República Argentina (BCRA) para avanzar con la compra de reservas sin generar una presión adicional sobre el tipo de cambio.
A mediados de agosto, se estimaba que todavía quedaban más de U$S 4.400 millones correspondientes a colocaciones pendientes de liquidación. Ese flujo de divisas podría ampliar el margen del BCRA para acelerar sus compras de reservas, luego de que el organismo ya superara la meta establecida con el FMI.
En pocas palabras
- San Juan se financió: La provincia emitió U$S 600 millones en deuda externa a nueve años.
- Alta demanda: La oferta superó los U$S 1.037 millones, destacando el interés inversor.
- Destino de fondos: Los recursos se destinarán a infraestructura y proyectos productivos, especialmente mineros.
Resumen generado por Thinkindot AI
Noticias más leídas
Dolor total por la trágica muerte de Sebastián Esteban Comai y Alejandro Jorge "Jano" Mazzoni
Conmoción total: Murió a los 36 años Lucas Montanaro en una situación inesperada
Encontraron muerta a la modelo Larissa Brito en el auto de su exnovio
¿Sofía Solá confirmó que estuvo con Colapinto? La sugerente foto que el piloto likeó y encendió las redes
Anillos de silicona para la erección: los peligros de su uso que advierte un médico
Más sobre Economía
Pobreza en Argentina: cuáles son las regiones y ciudades con los índices más altos
La actividad económica se contrajo 1,4% interanual en julio, según el Indec
La pobreza en Argentina se ubicó en 32,3% en el primer semestre de 2026 y la indigencia alcanzó el 7,5%
Te puede interesar